2009年-2013年全国玻璃纤维增强塑料制品产量与销售数据统计报告
一、报告概述
本报告基于2009年至2013年全国玻璃纤维增强塑料制品(玻璃钢/FRP)行业的统计数据,系统梳理了该阶段内产量规模、销售情况及市场运行特征。玻璃纤维增强塑料制品是以合成树脂为基体、玻璃纤维为增强材料复合而成的高性能材料,广泛应用于建筑、交通、化工、能源、环保等领域。2009-2013年正值我国基础设施建设加速与工业转型升级的关键时期,FRP行业呈现出产量稳步增长、销售结构持续优化的总体态势。
二、产量数据统计(2009-2013年)
2.1 全国总产量及增速
2009年全国玻璃纤维增强塑料制品产量约为280万吨,受4万亿投资拉动,同比增长约12%。2010年产量增至约330万吨,增速达17.9%,为五年间峰值,主要受益于风电叶片、管道及储罐等下游需求爆发。2011年产量约370万吨,同比增长12.1%,增速开始回落。2012年产量约395万吨,同比增长6.8%,行业进入结构调整期。2013年产量约420万吨,同比增长6.3%,增速进一步趋稳。
2009-2013年产量年均复合增长率(CAGR)约为14.4%,行业总体保持扩张态势,但增速自2011年起逐年放缓,反映出市场从高速增长向中高速增长过渡的特征。
2.2 产品结构分布
从产品类别看,2009-2013年间:
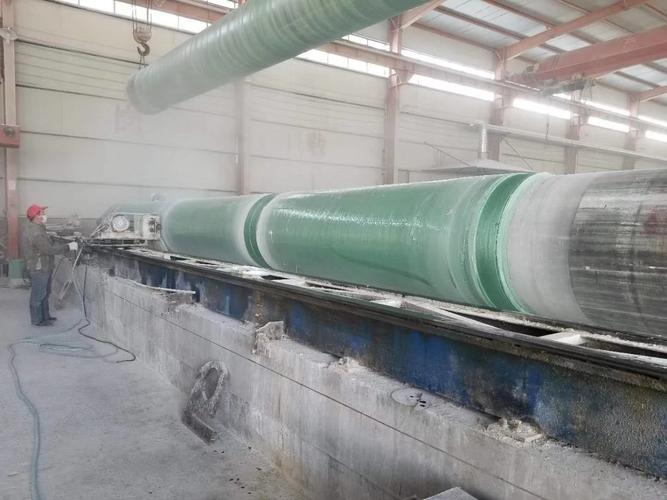
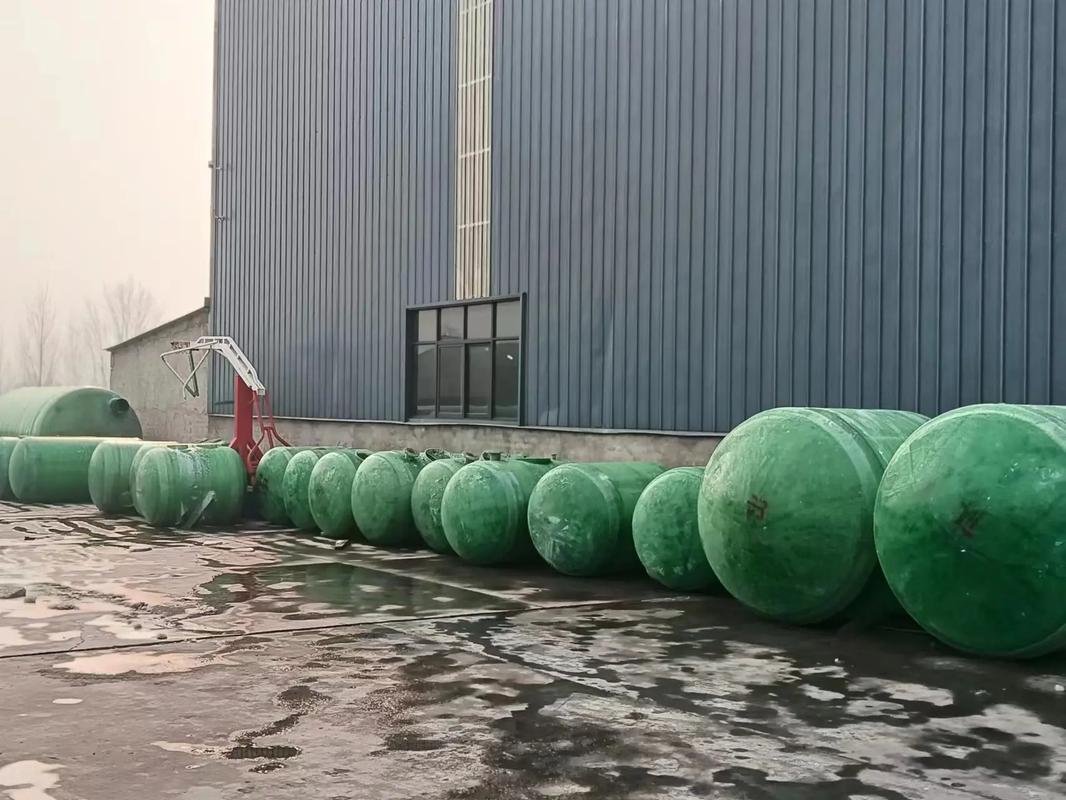
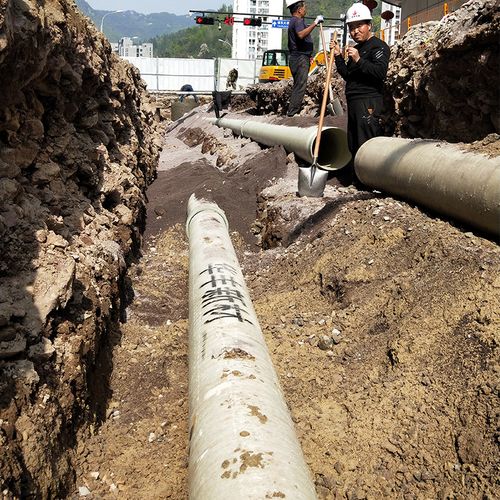
- 玻璃钢管道及储罐:产量占比约30%-35%,受益于市政给排水、石油化工及环保工程需求,保持稳定增长。
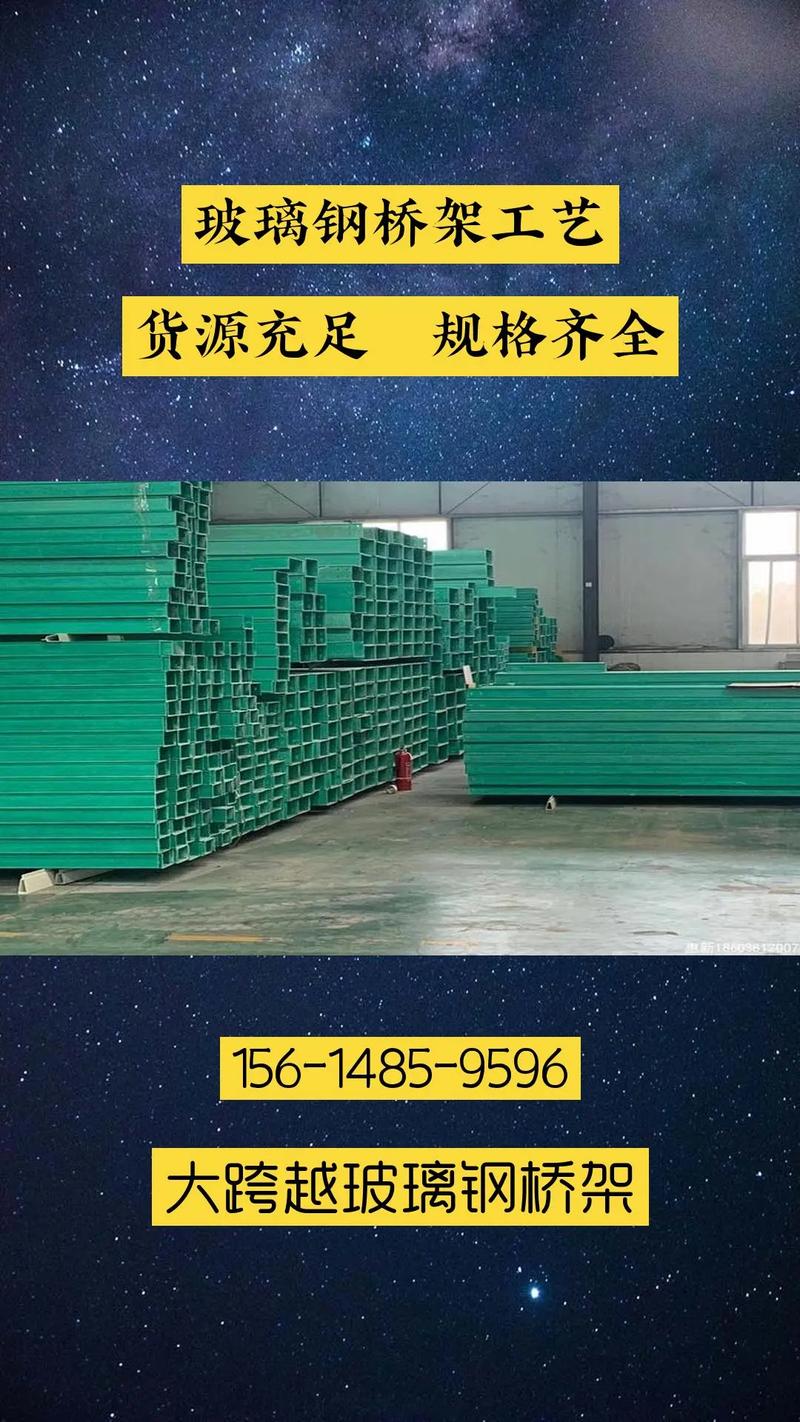
- 玻璃钢格栅及型材:占比约15%-18%,在工业平台、腐蚀环境中的应用持续扩大。
- 交通运输用FRP制品:占比约12%-15%,汽车轻量化及轨道交通需求带动增长。
- 风电叶片及新能源制品:占比约10%-12%,2009-2011年高速增长,2012年后受风电并网政策调整影响增速放缓。
- 建筑用FRP制品(采光板、装饰板等):占比约10%-12%,与房地产及公共建筑投资相关。
- 其他(军工、体育器材、环保设备等):占比约4%-8%。
2.3 区域分布特征
产量区域集中度较高,华东地区(江苏、浙江、山东)产量占比约40%-45%,为全国最大产区;华北地区(河北、天津)占比约15%-18%;中南地区(广东、湖北、河南)占比约20%-22%;其他地区合计占比约18%-22%。江苏、山东、广东三省合计产量占全国比重超过50%。
三、销售情况分析
3.1 销售规模与产销率
2009-2013年,全国FRP制品销售规模与产量基本保持同步增长。2009年销售收入估算约850亿元,2010年增至约1050亿元,2011年约1200亿元,2012年约1300亿元,2013年约1420亿元。五年间销售收入CAGR约13.7%。
产销率方面,行业整体产销率维持在96%-99%之间,2010-2011年因需求旺盛,产销率接近99%;2012-2013年受部分领域产能过剩影响,产销率略降至96%-97%,但总体仍处于合理区间,库存压力可控。
3.2 销售价格走势
2009-2013年FRP制品平均销售价格呈现先扬后抑态势:2009-2011年受原材料(不饱和聚酯树脂、玻璃纤维)价格上涨及需求拉动,均价年均上涨3%-5%;2012-2013年随着树脂价格回落及市场竞争加剧,均价小幅下降1%-3%。行业毛利率总体维持在12%-18%之间,技术含量较高的高端产品毛利率可达25%以上。
3.3 销售渠道与出口情况
销售渠道以直销为主(占比约60%-65%),经销商/代理商渠道占比约25%-30%,电商及工程配套渠道占比约10%。出口方面,2009年FRP制品出口量约35万吨,出口金额约12亿美元;2013年出口量增至约55万吨,出口金额约20亿美元,出口量CAGR约12%。主要出口目的地包括东南亚、中东、欧洲及南美,出口产品以管道、格栅、型材等中低端制品为主,高端制品出口占比较低。
3.4 下游销售领域分布
按销售额口径,2009-2013年下游应用分布大致为:建筑与基础设施约28%,化工与环保约22%,交通运输约15%,能源电力(含风电)约12%,工业设备约10%,其他(军工、体育、日用等)约13%。其中,环保及交通运输领域销售占比呈上升趋势,风电领域占比在2011年后有所回落。
四、行业运行特征与问题
4.1 主要特征
- 规模持续扩张但增速换挡:产量与销售规模五年间增长约50%,但增速从2010年的17.9%降至2013年的6.3%,行业进入成熟期前段。
- 结构性分化明显:高端制品(高压管道、航空与轨交部件、高性能复合材料)供不应求,低端制品(普通格栅、低端型材)同质化竞争激烈。
- 区域集聚效应强化:华东地区产业配套完善,规模优势突出,中西部地区承接部分产能转移。
- 出口稳健增长:出口量年均增速约12%,但产品附加值有待提升。
4.2 存在的主要问题
- 行业集中度偏低,中小企业数量众多,价格竞争激烈,利润率承压。
- 部分领域(如普通风电叶片、低端管道)出现阶段性产能过剩,产销率下滑。
- 高端原材料(高性能纤维、特种树脂)依赖进口,制约高端制品竞争力。
- 行业标准与质量认证体系尚不完善,市场秩序有待规范。
五、数据汇总表
| 年份 | 产量(万吨) | 产量增速(%) | 销售收入(亿元) | 产销率(%) | 出口量(万吨) |
|------|------------|-------------|----------------|-----------|--------------|
| 2009 | 280 | 12.0 | 850 | 97.5 | 35 |
| 2010 | 330 | 17.9 | 1050 | 98.8 | 41 |
| 2011 | 370 | 12.1 | 1200 | 98.5 | 46 |
| 2012 | 395 | 6.8 | 1300 | 96.8 | 51 |
| 2013 | 420 | 6.3 | 1420 | 96.5 | 55 |
注:以上数据为基于行业统计口径的估算值,供趋势分析参考。
六、结论与展望
2009-2013年,全国玻璃纤维增强塑料制品行业经历了由高速增长向中高速增长的过渡,产量从约280万吨增至约420万吨,销售收入从约850亿元增至约1420亿元,出口稳步扩大,行业整体运行平稳。但增速放缓、结构分化、低端产能过剩等问题开始显现。未来行业发展的关键在于:推动产品向高端化、差异化升级,提升高性能复合材料占比;加快行业整合,提高集中度;完善标准体系,拓展环保、交通、新能源等新兴应用市场,实现从规模扩张向质量效益转型。
如若转载,请注明出处:http://www.chuangkezhidian.com/product/6.html
更新时间:2026-11-09 13:16:55